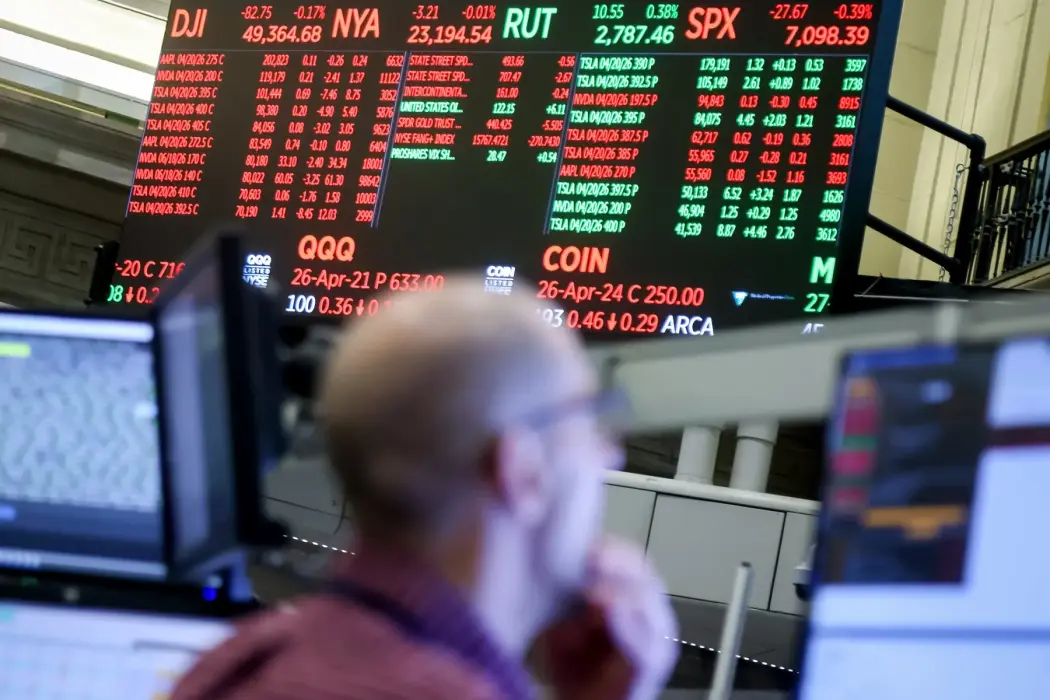
Thị trường trái phiếu toàn cầu vừa trải qua một đợt bán tháo hiếm thấy vào tháng Chín. Làn sóng tiếp tục lan sang châu Á. Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm chạm 3%, cao nhất kể từ năm 1996. Lợi suất trái phiếu Mỹ cùng kỳ hạn đóng cửa ở 4,79%, còn lợi suất kỳ hạn 30 năm của Anh tiến gần 5,9%.
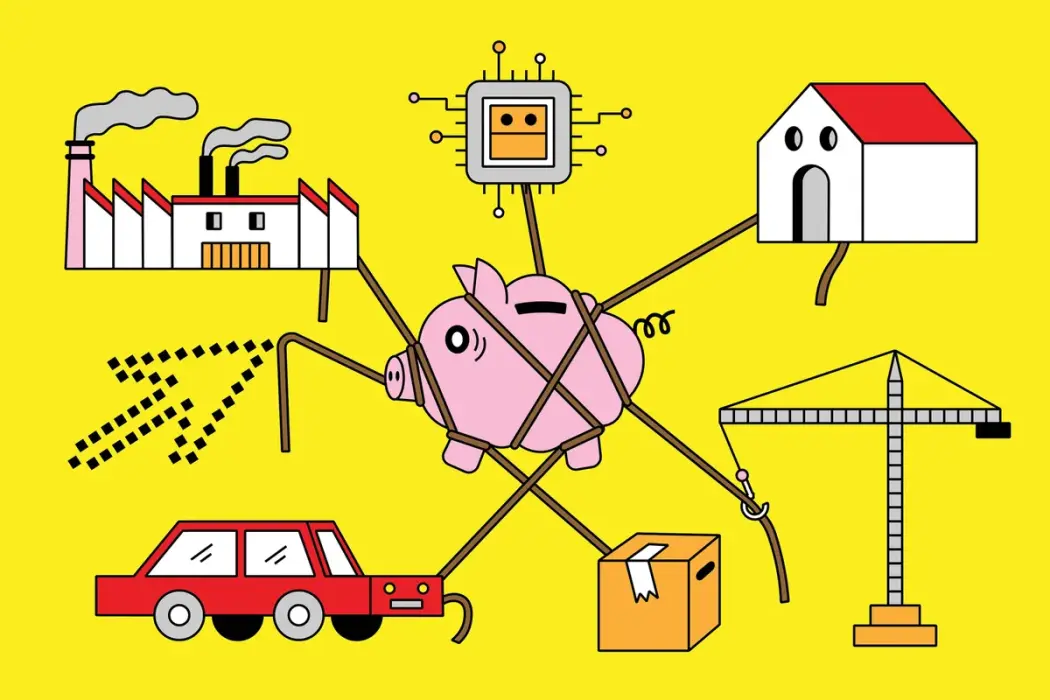
Nguồn gốc của đợt bán tháo không mới. Giá năng lượng tăng sau khi giao tranh Mỹ-Iran tái diễn, khiến lo ngại lạm phát trở lại và các ngân hàng trung ương có thể phải giữ lãi suất cao lâu hơn. Cùng lúc đó, nhu cầu vay của chính phủ và doanh nghiệp gia tăng, buộc bên vay phải chấp nhận trả lãi cao hơn. Nói cách khác, chi phí vốn vay của thế giới đang gia tăng. Liệu Việt Nam có đứng ngoài cuộc của vòng xoáy này?
Trong khi thế giới chao đảo, lợi suất trái phiếu chính phủ Việt Nam vận động theo một nhịp độ khác.
Cuối quý I. 2026, lợi suất kỳ hạn 10 năm ở mức 4,11%, còn kỳ hạn 5 năm là 3,60%. Đến đầu tháng Chín, các kỳ hạn 5, 10, 15 và 30 năm lần lượt ở khoảng 4,2%, 4,4%, 4,55% và 4,6%.