Đợt bán tháo trái phiếu CoreWeave có thể khiến Fed phải thận trọng
Trái phiếu của CoreWeave lao dốc, đẩy lợi suất của một số khoản nợ đáo hạn năm 2032 lên tới 15%, gây sức ép lên tăng trưởng.
Tác giả: Jonathan Levin
Tín dụng doanh nghiệp, “gã khổng lồ đang ngủ quên” của chính sách tiền tệ, cuối cùng cũng bắt đầu chuyển động. Trái phiếu của nhà cung cấp dịch vụ điện toán đám mây CoreWeave Inc. giảm trong tháng này, đẩy lợi suất các trái phiếu đáo hạn năm 2032 lên tới 15%. Lợi suất trái phiếu đầu cơ và trái phiếu cấp độ đầu tư lần lượt lên mức cao nhất kể từ năm 2025 và 2023. Điều đó cho thấy chi phí tín dụng doanh nghiệp, một kênh quan trọng để các ngân hàng trung ương hãm phanh nền kinh tế nhằm hạ nhiệt lạm phát, có thể bắt đầu gây sức ép lên tăng trưởng.
Diễn biến này đã được chờ đợi từ lâu. Cho đến nay, các doanh nghiệp Mỹ vẫn khiến nhà đầu tư và các nhà kinh tế bất ngờ về khả năng chống chịu trước lãi suất tăng vọt. Chi phí vay siêu thấp được cố định trong đại dịch Covid-19 đồng nghĩa với việc nhiều công ty gần như không bị ảnh hưởng khi Cục Dự trữ Liên bang Mỹ (Fed) bắt đầu tăng lãi suất vào năm 2022 và sau đó đưa lãi suất lên mức cao nhất trong nhiều thập kỷ. Trong khi các công ty và nhà đầu tư của họ tận hưởng nhiều năm lợi nhuận tăng trưởng không bị kiềm chế, Fed về cơ bản đã mất khả năng chống lạm phát bằng cách làm cho các điều kiện tài chính trở nên đắt đỏ hơn.
Cơ chế truyền dẫn hiện đang hoạt động trở lại và sẽ tác động đến các quyết định đầu tư trong tương lai cũng như định giá cổ phiếu. Các nhà hoạch định chính sách, những người đã nối lại việc tăng lãi suất vào tháng 9, cần hành động chậm rãi để tránh tạo ra một vòng xoáy tiêu cực.
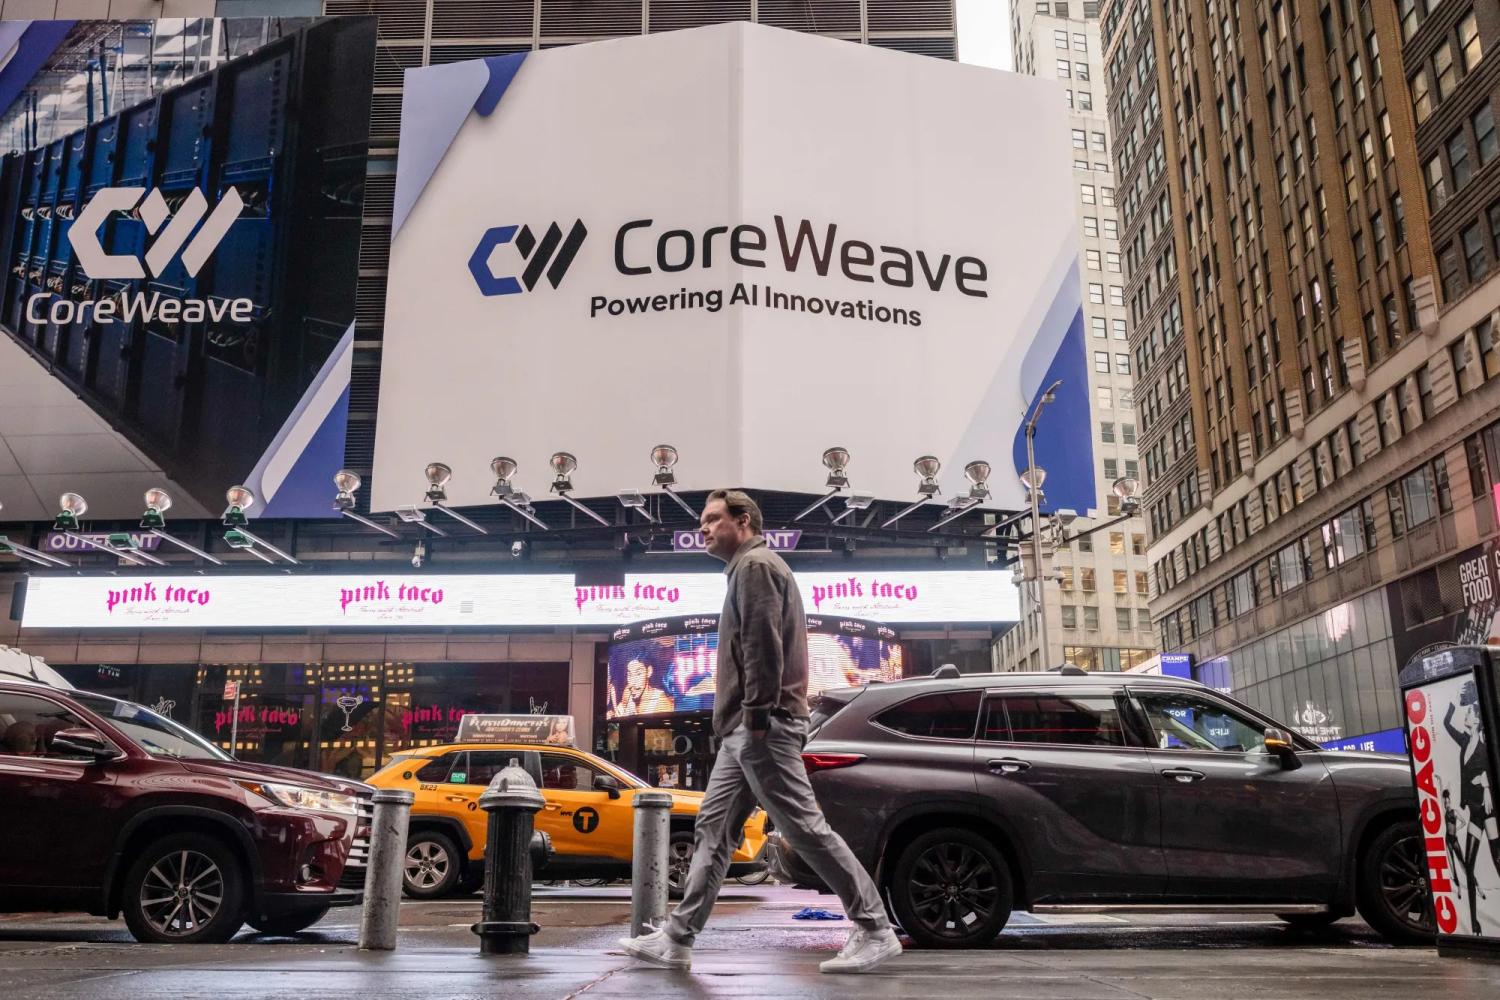
Một cuộc đánh giá lại về AI. Hình ảnh: Yuki Iwamura/Bloomberg
Các công ty chịu tác động của lãi suất thông qua cả nợ phải trả và tài sản. Trong khi chi phí vay được điều chỉnh lại khá chậm khi các trái phiếu cũ đáo hạn và các khoản vay đến hạn, lợi nhuận từ những khoản tiền mặt dự trữ của doanh nghiệp đã tăng gần như ngay lập tức khi Fed bắt đầu tăng lãi suất vào năm 2022.